


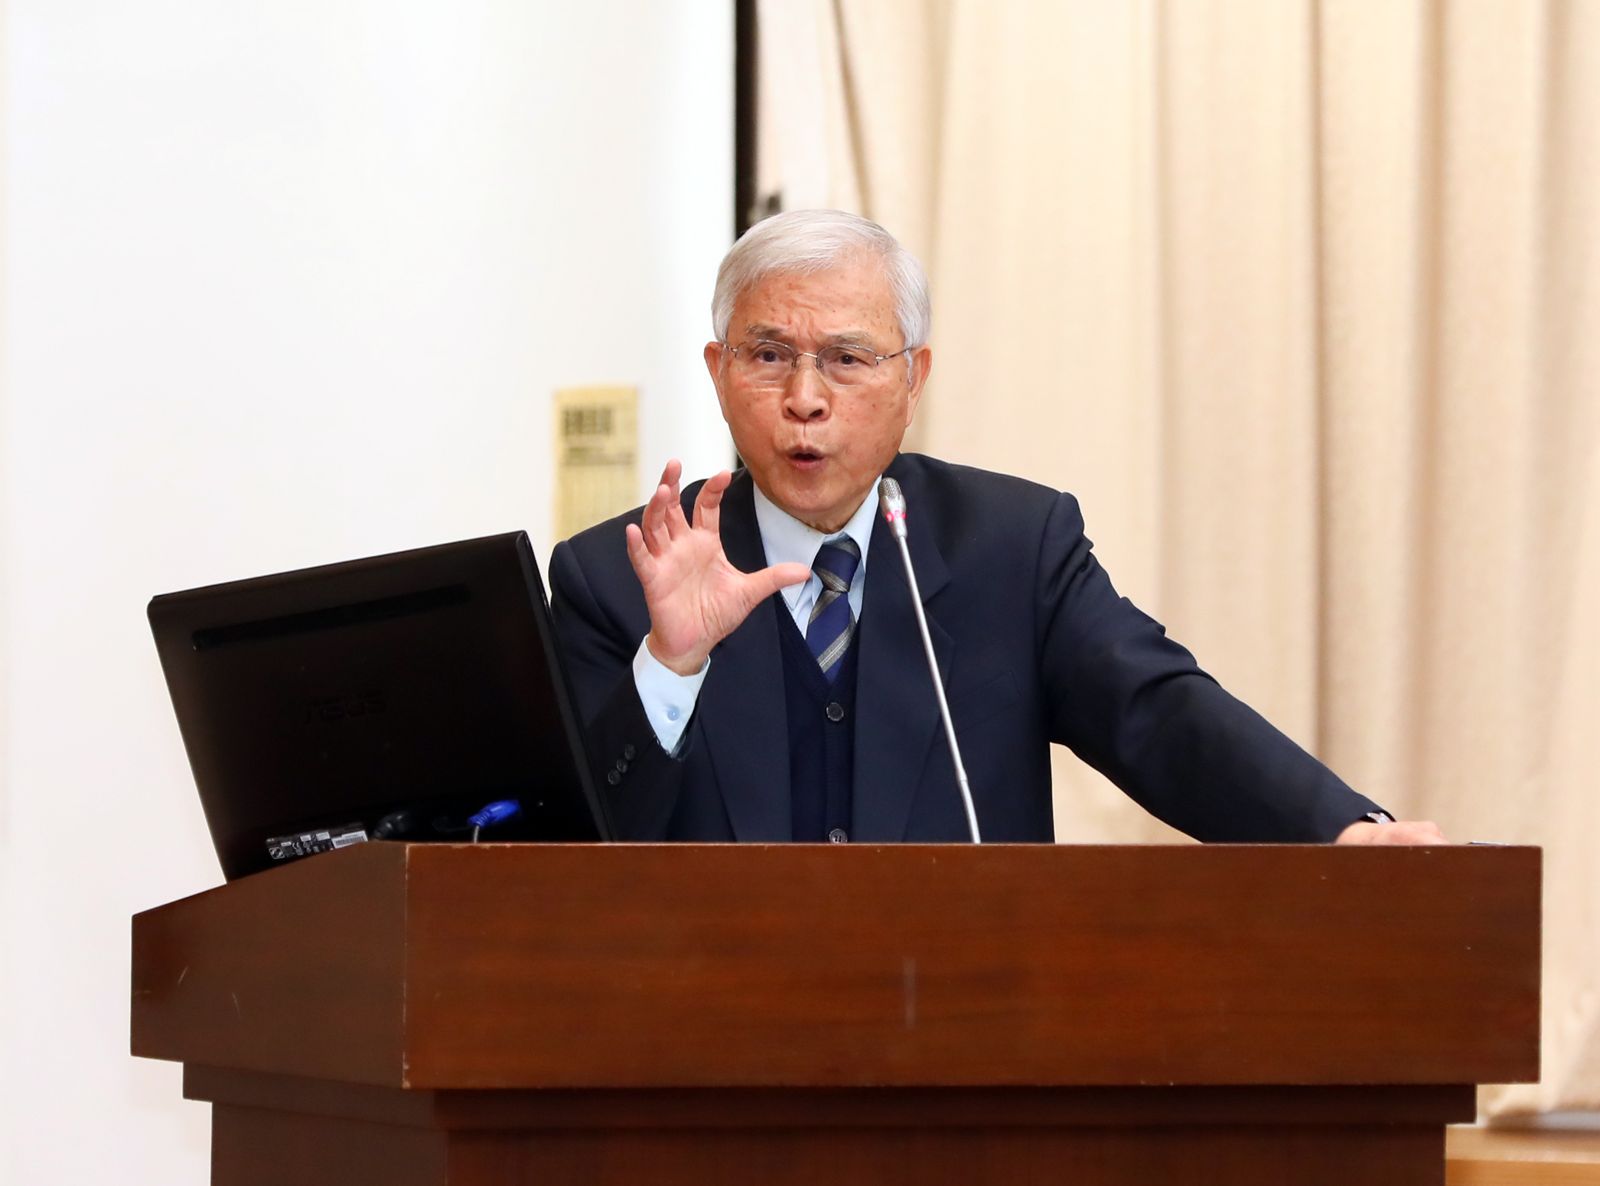


依金管會公布的監理數據,8月底國銀平均LCR來到120.57%,雖已高於法定最低標準100%,但楊金龍解讀,這代表銀行若預估未來30天可能出現100元的資金缺口,手邊備有的現金、公債等高品質流動性資產大約是120元,仍足以應付。
他說明,今年製造業與股市兩端的資金需求同時升溫,部分邊際客戶因此被排擠,這屬於市場正常現象,並不代表整體缺錢;他也強調,若真的出現資金荒,銀行放款年增率不可能還撐在這麼高的水準。
楊金龍接著解釋,近期LCR數字走低,根源其實是存款結構的問題,而非資金整體不足。他指出,部分銀行的存款來源過度集中於大型企業客戶,這類資金隨時可能被大額抽走,穩定性原本就偏低;為了改善這個狀況,銀行才會積極拉高小額存款占比,同時透過發行金融債券等方式充實資金來源,讓流動性指標逐步回穩。
【點擊看完整全文】
更多鏡週刊報導
封面故事/升息、錢荒雙利空夾擊 楊金龍放水無效房市冷如死水
為何普發2萬須舉債? 財長:今年同期稅收增7000億,中央僅2500億
房市寒冬未解/央行房市鬆綁半個月沒人買單 928檔期慘淡原因曝光